
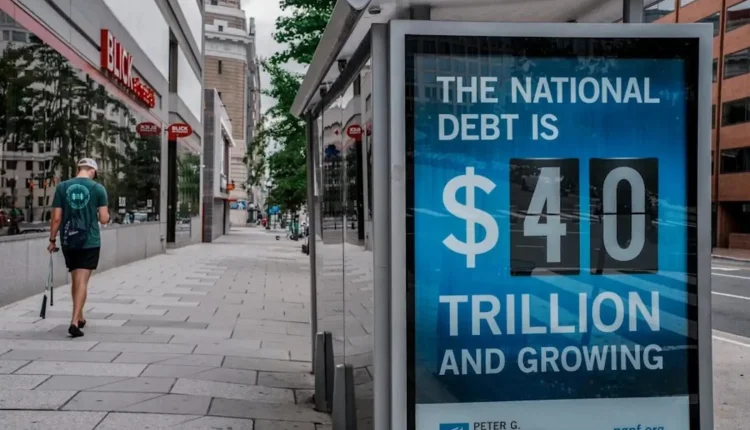
Το κόστος προβλέπεται να φτάσει το 3,2% του ΑΕΠ ξεπερνώντας το προηγούμενο ρεκόρ που είχε καταγραφεί το 1991
Η επιβάρυνση από τους τόκους του χρέους της κυβέρνησης των ΗΠΑ έφτασε σε ιστορικό υψηλό για το οικονομικό έτος 2026 δημιουργώντας τον κίνδυνο μιας «χιονοστιβάδας» δανεισμού, η οποία θα μπορούσε να καταστήσει τη χώρα πιο ευάλωτη σε οικονομικούς κλυδωνισμούς.
Σύμφωνα με στοιχεία του Υπουργείου Οικονομικών των ΗΠΑ που δημοσιεύθηκαν την Παρασκευή (16.10.2026), το καθαρό κόστος των τόκων που πληρώθηκαν το 12μηνο έως τον Σεπτέμβριο ανήλθε σε 1,05 τρισ. δολάρια, σημειώνοντας αύξηση άνω του 8% σε σχέση με τα 970 δισ. δολάρια του οικονομικού έτους 2025.
Το ερευνητικό ίδρυμα Peter G. Peterson Foundation εκτιμά ότι το κόστος αυτό θα φτάσει το 3,2% του Ακαθάριστου Εγχώριου Προϊόντος (ΑΕΠ), ξεπερνώντας το προηγούμενο ρεκόρ που είχε καταγραφεί το 1991. Τα στοιχεία για το ΑΕΠ του τελευταίου τριμήνου αναμένονται αργότερα αυτόν τον μήνα.
Η αύξηση αυτή, σύμφωνα με ανάλυση του Bloomberg, αντικατοπτρίζει τόσο το γεγονός ότι υπάρχει πολύ μεγαλύτερο χρέος επί του οποίου καταβάλλονται τόκοι -ένας βασικός δείκτης ξεπερνά τα 32 τρισ. δολάρια, ποσό αυξημένο κατά περίπου 10 τρισ. δολάρια σε σχέση με μόλις πέντε χρόνια πριν- όσο και τα σημαντικά υψηλότερα επιτόκια. Το μέσο επιτόκιο που κατέβαλε η κυβέρνηση για τους εμπορεύσιμους κρατικούς τίτλους (treasuries) διαμορφώθηκε στο 3,52% στα τέλη Σεπτεμβρίου, ποσοστό υπερδιπλάσιο σε σχέση με το 1,47% που ίσχυε πέντε χρόνια νωρίτερα.
Τι ανησυχεί τους οικονομολόγους
Το ανησυχητικό είναι ότι οι τρέχουσες αποδόσεις είναι ακόμη υψηλότερες, με τον σχετικό δείκτη του Bloomberg για τα αμερικανικά κρατικά ομόλογα να κυμαίνεται πλέον γύρω στο 5%. Η άνοδος των επιτοκίων ώθησε τον Υπουργό Οικονομικών, Σκοτ Μπέσεντ, να λάβει έκτακτα μέτρα για τον περιορισμό αυτής της τάσης, αν και οι οικονομολόγοι επισημαίνουν ότι η χώρα απέχει ακόμη πολύ από μια κρίση. Η ζήτηση στις δημοπρασίες κρατικού χρέους παραμένει ισχυρή, ενώ το υψηλότερο κόστος δανεισμού δεν εμποδίζει τη ροή των πιστώσεων.
«Δεν μοιάζει με κρίση και πρόκειται μάλλον για μια σταδιακή διάβρωση» της δημοσιονομικής ικανότητας, δήλωσε η Λουίζ Σάινερ, ανώτερη ερευνήτρια στο Brookings Institution και πρώην οικονομολόγος στην Ομοσπονδιακή Τράπεζα (Federal Reserve). Αυτό που παραμένει άγνωστο είναι το σημείο εκείνο στο οποίο «ορισμένοι δανειστές θα αποφασίσουν να μην μας δανείσουν και αν συμβεί αυτό, θα μπορούσε να οδηγήσει σε δημοσιονομική κρίση», με το Υπουργείο Οικονομικών να χάνει τη δυνατότητα άντλησης κεφαλαίων από τις αγορές, ανέφερε η ίδια.
Η ανάπτυξη είναι προς το παρόν ανθεκτική
Ο Γκενάντι Γκόλντμπεργκ, επικεφαλής στρατηγικής για τα αμερικανικά επιτόκια στην TD Securities, δήλωσε ότι ένας παράγοντας που αποτρέπει, προς το παρόν, εντονότερες ανησυχίες είναι το γεγονός ότι ο ρυθμός αύξησης του ονομαστικού ΑΕΠ της χώρας, ο οποίος είναι καθοριστικός για μεγέθη όπως τα εταιρικά έσοδα και τα φορολογικά έσοδα, είναι υψηλότερος από τις αποδόσεις των τίτλων του αμερικανικού Δημοσίου. Η ονομαστική ετήσια μεταβολή του ΑΕΠ για το δεύτερο τρίμηνο ανήλθε στο 6,3%. «Δεν βρισκόμαστε ακόμη αντιμέτωποι με μια δημοσιονομική αποκάλυψη», έγραψε ο Γκόλντμπεργκ σε πρόσφατο σημείωμά του.
«Κατά κάποιον τρόπο τα καταφέρνουμε, ακόμη και με την άνοδο των επιτοκίων», δήλωσε ο Φίλιπ Σουέιγκελ, διευθυντής του Γραφείου Προϋπολογισμού του Κογκρέσου (Congressional Budget Office), σε εκδήλωση που πραγματοποιήθηκε στις 8 Οκτωβρίου στη Μινεάπολη. Παράλληλα, προειδοποίησε ότι η επιδείνωση των δημοσιονομικών δεδομένων καθιστά τη χώρα ολοένα και πιο ευάλωτη. Κάθε φορά που προκύπτει ένα αρνητικό σοκ, είτε αυτό οδηγεί σε άνοδο των επιτοκίων είτε συμβαίνει για οποιονδήποτε άλλον λόγο, μπορεί να υπάρξει ένα φαινόμενο “υπερτροφοδότησης” (turbocharger effect), τόνισε.
Το σοκ των υψηλότερων επιτοκίων
Σε ένα τέτοιο σενάριο, το σοκ των υψηλότερων επιτοκίων τροφοδοτεί το έλλειμμα, τροφοδοτεί το χρέος και επιστρέφει στα επιτόκια που επιβαρύνουν την οικονομία. Η υπηρεσία του προέβλεψε τον Φεβρουάριο ότι ο λόγος του χρέους προς το ΑΕΠ θα φτάσει σε επίπεδα-ρεκόρ, ξεπερνώντας το 106% το 2030. Ο πρώην αξιωματούχος του Υπουργείου Οικονομικών σημείωσε επίσης ότι, παρόλο που μεταφέρει το ίδιο μήνυμα σχετικά με τα δημοσιονομικά εδώ και αρκετό καιρό, τα τελευταία δύο χρόνια οι συμμετέχοντες στην αγορά δείχνουν μεγαλύτερο ενδιαφέρον. Το βάρος του χρέους των ΗΠΑ οδεύει προς πρωτοφανή επίπεδα.
Το Γραφείο Προϋπολογισμού του Κογκρέσου (CBO) προβλέπει ότι ο δείκτης θα ξεπεράσει το προηγούμενο υψηλό του 1946 εντός του 2030.
Το κόστος των τόκων αποτελεί πλέον μία από τις τρεις μεγαλύτερες δαπάνες στον κατάλογο των ομοσπονδιακών εξόδων.
Ο ρόλος της Τεχνητής Νοημοσύνης
Σήμερα, ο Μπέσεντ και άλλα στελέχη της κυβέρνησης Τραμπ προβάλλουν την άνθηση της τεχνητής νοημοσύνης ως μοχλό ανάπτυξης, ο οποίος θα συμβάλει στη μείωση του δείκτη χρέους. Ωστόσο, οι ειδικοί σε θέματα προϋπολογισμού εμφανίζονται επιφυλακτικοί. Όπως επισημαίνουν, οι δαπάνες για την άμυνα και τα προγράμματα κοινωνικής πρόνοιας αναμένεται να συνεχίσουν την ανοδική τους πορεία, ενώ η αύξηση του ΑΕΠ δύσκολα θα είναι αρκετά γρήγορη ώστε να τονώσει επαρκώς τα δημόσια έσοδα.
«Το πρόβλημα απλώς επιδεινώνεται, επομένως δεν θα έπρεπε να συζητάμε για το αν… Αντί να περιμένουμε την καταστροφή, θα έπρεπε να εργαζόμαστε για την αντιμετώπισή της ήδη από τώρα», δήλωσε ο Μπρετ Λόπερ, εκτελεστικός αντιπρόεδρο αρμόδιος για θέματα πολιτικής στο Ίδρυμα Peterson. «Θα είναι εξαιρετικά δύσκολο να ξεπεράσουμε αυτό το πρόβλημα», πρόσθεσε.
Η φετινή αύξηση των καθαρών πληρωμών τόκων, η οποία ανέρχεται στα 81,4 δισ. δολάρια, θα μπορούσε να ωχριά μπροστά σε αυτό που θα ακολουθήσει, εάν τα επιτόκια συνεχίσουν να ανεβαίνουν. Η Fed αναμένεται να αυξήσει το βασικό επιτόκιο δανεισμού μίας ημέρας, το οποίο σήμερα κυμαίνεται μεταξύ 3,75% και 4%, τουλάχιστον μία ακόμη φορά, γεγονός που θα οδηγήσει σε αύξηση του κόστους του βραχυπρόθεσμου χρέους.
Σύμφωνα με υπολογισμούς της TD Securities, μια άνοδος κατά 100 μονάδες βάσης σε όλο το φάσμα της καμπύλης αποδόσεων θα αύξανε το κόστος των τόκων για το 2027 κατά 310 δισ. δολάρια.
Προσθήκη του fonimaleviziou.gr στην Google