
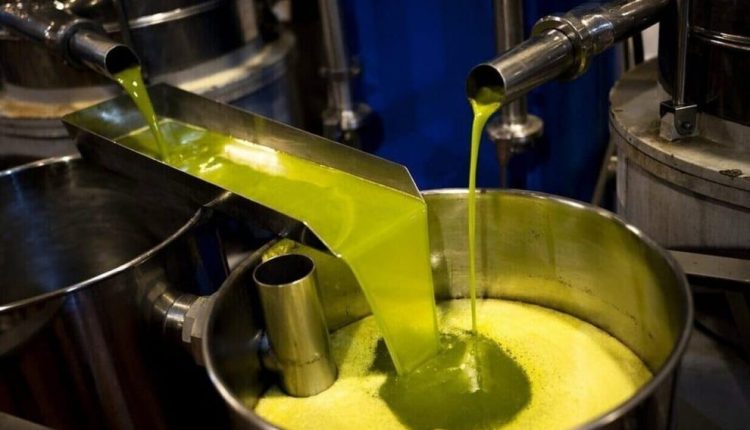
Μικρότερη παραγωγή ελαιόλαδου στην Ελλάδα σε σχέση με τα προηγούμενα χρόνια εξαιτίας των κλιματολογικών αλλαγών και τις τιμές που κινούνται σε πτωτικά επίπεδα είναι τα συμπεράσματα στα οποία καταλήγει η επίσημη έκθεση της Ευρωπαϊκής Επιτροπής. Η νέα ελαιοκομική περίοδος που ξεκινάει προσεχώς έρχεται να πάρει τη σκυτάλη από μία χρονιά όπως η περσινή η οποία έκλεισε με αρνητικό πρόσημο για τον ελαιοπαραγωγό, αφήνοντας πίσω της τεράστια αποθέματα που δεν έχουν διατεθεί έως τώρα στην αγορά, χαμηλό κέρδος για τον παραγωγό και αυξημένο κόστος, γεγονός που έχει προκαλέσει κλυδωνισμούς στον αγροτικό τομέα και προμηνύει νέες ανακατατάξεις στον πρωτογενή τομέα.
Τα προβλήματα όμως δεν σταματούν εκεί, καθώς στην αγορά ελαιόλαδου ρόλο παίζουν και άλλοι παράγοντες που έχουν άμεση εξάρτηση με τις διεθνείς συμφωνίες και τις διαθέσεις της αγοράς. Ειδικότερα, προβληματισμός στις τάξεις των ελαιοπαραγωγών δημιουργείται γύρω από τους κανόνες που επιχειρούν να επιβάλουν οι μεσάζοντες ή οι μεγάλοι οίκοι του εξωτερικού, τις ανταγωνιστικές τιμές που προωθούν οι τρίτες χώρες προς την ΕΕ και φυσικά την παράνομη δραστηριότητα που αναπτύσσεται σε ό,τι αφορά την αγορά του ελαιόλαδου, όπως για παράδειγμα οι παράνομες ελληνοποιήσεις που θέτουν σε κίνδυνο την ποιότητα και την φήμη του προϊόντος, προκαλώντας παράλληλα οικονομική ζημιά στους αγρότες και ευρύτερα στην αγροτική οικονομία της χώρας.
Τα στοιχεία της Ευρωπαϊκής Επιτροπής
Ιδιαίτερα αποκαλυπτικά είναι τα στοιχεία της Ευρωπαϊκής Επιτροπής για την κατάσταση της αγοράς ελαιολάδου, τα οποία παρουσιάστηκαν στις 29 Σεπτεμβρίου – για το πώς κινήθηκε η περσινή σεζόν 2025/26 σε παγκόσμιο και ευρωπαϊκό επίπεδο, με ιδιαίτερες αναφορές για την κατάσταση στην Ελλάδα.
Στην Ευρωπαϊκή Ένωση, η παραγωγή εκτιμάται σε περίπου 2,045 εκατ. τόνους, επίσης μειωμένη κατά 5% σε ετήσια βάση, αλλά αυξημένη κατά 9% σε σχέση με τον μέσο όρο της πενταετίας.
Τη μεγαλύτερη μείωση στην παραγωγή καταγράφει η Ελλάδα. Η παραγωγή αναμένεται να υποχωρήσει κατά 20% σε σχέση με την περίοδο 2024/25, φτάνοντας τους 231.000 τόνους έναντι των 288.000 τόνων την προηγούμενη.
Μείωση κατά 8% καταγράφει και η Ισπανία με την παραγωγή να φτάνει τους 1,302 εκατ. τόνους, ενώ η Ιταλία ανακάμπτει στους 325.000 τόνους, σημειώνοντας αύξηση 31%.
Εκτός ΕΕ, ξεχωρίζει η άνοδος της Τυνησίας στους 450.000 τόνους και του Μαρόκου στους 160.000 τόνους, ενώ η Τουρκία υποχωρεί στους 290.000 τόνους.
Υποχώρηση των τιμών παρά τη μικρότερη παραγωγή
Παρά τη μικρότερη παραγωγή, οι τιμές του ελαιολάδου καταγράφουν πτώση. Σύμφωνα με τα στοιχεία της Επιτροπής έως τις 9 Σεπτεμβρίου, η τιμή του ελληνικού εξαιρετικού παρθένου διαμορφώνεται στα 3,58 ευρώ το κιλό, χαμηλότερα κατά 12,3% σε ετήσια βάση και κατά 29,5% έναντι του αντίστοιχου πενταετούς μέσου όρου.
Στην Ισπανία καταγράφεται στα 3,47 ευρώ και στην Ιταλία στα 4,82 ευρώ το κιλό.
Στις υπόλοιπες κατηγορίες, το παρθένο ελαιόλαδο στην Ελλάδα διαμορφώνεται στα 3 ευρώ το κιλό, μειωμένο κατά 14,3% σε ετήσια βάση, ενώ το ελαιόλαδο λαμπάντε υποχωρεί στα 2 ευρώ το κιλό, καταγράφοντας πτώση 20% σε σχέση με την προηγούμενη περίοδο.
Αυξημένες οι εισαγωγές από τρίτες χώρες
Σημαντική ήταν η αύξηση για τις εισαγωγές ελαιολάδου της ΕΕ από τρίτες χώρες. Σύμφωνα με τα στοιχεία της Ευρωπαϊκής Επιτροπής, στο δεκάμηνο της περιόδου 2025/26, δηλαδή από τον Οκτώβριο του 2025 έως τον Ιούλιο του 2026, οι εισαγωγές από τρίτες χώρες έφτασαν τους 232.793 τόνους, καταγράφοντας αύξηση κατά 48,8% σε σχέση με το αντίστοιχο διάστημα της προηγούμενης περιόδου.
Το μεγαλύτερο μέρος των εισαγωγών καλύφθηκαν από την Τυνησία, με το ποσοστό να φτάνει το 78% με 182.399 τόνους αυξημένους κατά 45,2%.
Ακολουθεί το Μαρόκο με ποσοστό κάλυψης 13% και 1.470,4 εκατ. τόνους. Μικρότερα ποσοστά καταγράφει η Αίγυπτος (4%), η Αργεντινή (1%) και το Περού (1%).
Οι εξαγωγές της ΕΕ και οι βασικές αγορές
Οι εξαγωγές ελαιολάδου της ΕΕ προς τρίτες χώρες διαμορφώθηκαν σε 626.775 τόνους το διάστημα Οκτωβρίου 2025 – Ιουλίου 2026, καταγράφοντας οριακή μείωση 0,4% σε σχέση με την προηγούμενη περίοδο.
Οι ΗΠΑ εξακολουθούν να αποτελούν τη μεγαλύτερη αγορά για τις ευρωπαϊκές εξαγωγές, με τις αποστολές να φτάνουν τους 201.176 τόνους (μείωση κατά 12%). Ακολουθεί η Βραζιλία με 74.761 τόνους (αύξηση κατά 29,7%) και το Ηνωμένο Βασίλειο με 58.701 τόνους (αύξηση κατά 11,3%).
Ιδιαίτερα ενδιαφέρον παρουσιάζει και το ποσοστό αύξησης των αποστολών προς την αγορά της Κίνας, στην οποία κατευθύνθηκαν 31.210 τόνους (αύξηση κατά 20,5%).
Όμως οι μεγαλύτερες απώλειες καταγράφονται προς την αγορά του Καναδά (μείωση κατά 30,4%) και την Αυστραλία (μείωση κατά 17,5%).
Τα εκτιμώμενα τελικά αποθέματα ελαιολάδου στην ΕΕ για την περίοδο 2025/26 (έως τα τέλη Σεπτεμβρίου) αναμένεται να φτάσουν τους 476.000 τόνους, έναντι των 371.000 τόνων της προηγούμενης περιόδου.
Παράλληλα, τα μηνιαία στοιχεία καταγράφουν αποθέματα σχεδόν 1,1 εκατ. τόνων στα τέλη Μαΐου.
Στο ναδίρ η παραγωγή ελαιολάδου στην Κρήτη – Στο 71% η πτώση μέσα σε τρεις ελαιοκομικές περιόδους
Τα στοιχεία που επικαλείται η ιστοσελίδα energymag.gr για την τελευταία πενταετία είναι ενδεικτικά της ανατροπής που συντελείται. Για την περίοδο 2025-2026 η παραγωγή ελαιολάδου στην Κρήτη εκτιμάται στους μόλις 38.000 τόνους, όταν το 2022-2023 είχε εκτοξευθεί στους 132.000 τόνους. Πρόκειται για διαφορά 94.000 τόνων και πτώση περίπου 71% μέσα σε τρεις ελαιοκομικές περιόδους.
Η χρονιά του 2022-2023 ήταν εξαιρετική και δεν μπορεί από μόνη της να αποτελέσει ασφαλή βάση για την αποτύπωση μιας μακροχρόνιας τάσης. Ωστόσο, ακόμη και η σύγκριση με τους 85.000 τόνους του 2021-2022, επίπεδο που αναφέρεται ως ιστορικός μέσος όρος του κρητικού ελαιώνα, δείχνει το μέγεθος της πίεσης. Η σημερινή εκτίμηση βρίσκεται περίπου 55% χαμηλότερα.
Μετά το ρεκόρ των 132.000 τόνων, η παραγωγή κατέρρευσε στους 35.800 τόνους το 2023-2024, ανέκαμψε προσωρινά στους 61.000 τόνους το 2024-2025 και επιστρέφει τώρα στους 38.000 τόνους.
Στο Ηράκλειο και το Λασίθι οι μεγαλύτερες απώλειες
Η εικόνα γίνεται ακόμη πιο έντονη όσο κανείς κινείται προς τα ανατολικά. Στο Ηράκλειο, από τους 58.000 τόνους του 2022-2023, η παραγωγή εκτιμάται φέτος στους 15.000 τόνους, καταγράφοντας πτώση περίπου 74%.
Στο Λασίθι η μεταβολή είναι ακόμη μεγαλύτερη. Από τους 22.500 τόνους η παραγωγή περιορίζεται στους 4.300 τόνους, με την απώλεια να αγγίζει το 81%. Στο Ρέθυμνο η αντίστοιχη υποχώρηση φθάνει περίπου το 72%, ενώ τα Χανιά εμφανίζουν μεγαλύτερη ανθεκτικότητα, με τη μείωση έναντι του 2022-2023 να διαμορφώνεται περίπου στο 59%.
Οι κλιματικές πιέσεις πίσω από τη μείωση
Πίσω από αυτή την εικόνα βρίσκεται ένας συνδυασμός κλιματικών πιέσεων. Η παρατεταμένη ανομβρία, οι ασυνήθιστα ήπιοι χειμώνες και οι υψηλές θερμοκρασίες κατά τις κρίσιμες περιόδους ανθοφορίας και καρπόδεσης επηρεάζουν την παραγωγικότητα των ελαιόδεντρων. Στην ανατολική Κρήτη προστίθεται η ολοένα μεγαλύτερη πίεση στους υδατικούς πόρους.
Η πίεση στον παραγωγό μεγαλώνει
Η εικόνα που διαμορφώνεται για την ελαιοκομία συνδυάζει τη μειωμένη παραγωγή με την υποχώρηση των τιμών και τα αυξημένα αποθέματα. Για τους παραγωγούς, το αποτέλεσμα είναι μια δύσκολη εξίσωση: λιγότερο ελαιόλαδο προς διάθεση, χαμηλότερες τιμές και αυξημένο κόστος καλλιέργειας. Την ίδια στιγμή, οι αυξημένες εισαγωγές από τρίτες χώρες εντείνουν τον προβληματισμό για τον ανταγωνισμό στην ευρωπαϊκή αγορά.
Η νέα ελαιοκομική περίοδος ξεκινά, έτσι, μέσα σε ένα περιβάλλον αβεβαιότητας, με τις εξελίξεις στην παραγωγή, στις τιμές και στα αποθέματα να καθορίζουν σε μεγάλο βαθμό το εισόδημα των ελαιοπαραγωγών και τις αντοχές του πρωτογενούς τομέα.
Προσθήκη του fonimaleviziou.gr στην Google